Réussir sa première acquisition immobilière en six mois pour écarter refus de prêt et concessions
Préparer votre première acquisition en six mois vous évite le refus de prêt et les concessions précipitées. Destiné aux primo-accédants non spécialistes, ce tutoriel détaille les gestes concrets pour assainir vos comptes, cadrer votre budget et sécuriser la vente jusqu'à la remise des clés.
Avant de commencer : prérequis, documents et organisation
Ce tutoriel s’adresse à un primo-accédant qui achète sa résidence principale avec un crédit. Il suppose une préparation lancée six mois avant les premières visites. Le rythme est progressif et évite les démarches en urgence.
Vérifier votre situation de départ
La banque évalue d’abord la stabilité. Vous devez pouvoir justifier d’une situation professionnelle stabilisée : période d’essai validée en CDI, titularisation ou bilans d’activité solides pour un indépendant. Elle mesure aussi votre capacité d’épargne régulière : un virement programmé mensuel, même modeste, pèse plus qu’un apport ponctuel. Enfin, elle calcule le saut de charge et le reste à vivre : l’écart entre votre loyer actuel et la future mensualité, avec 800 € à 1 000 € minimum par adulte après paiement du crédit.
Rassembler le dossier administratif
Constituez dès maintenant un coffre-fort numérique. Il contiendra les 3 derniers bulletins de salaire, les 2 derniers avis d’imposition, les quittances de loyer et vos pièces d’identité. Ajoutez les relevés de tous les comptes courants sur 3 à 6 mois : les banques les exigent systématiquement pour noter votre comportement financier. Préparez aussi la traçabilité complète de l’apport : relevés d’épargne, justificatifs de donation, attestation d’origine des fonds pour répondre aux contrôles Tracfin.
Organiser vos outils de suivi
Prévoyez un tableau de suivi des dépenses et une alerte bancaire en cas de découvert. Centralisez les simulations avec le même périmètre de revenus nets. Un dossier clair accélère l’obtention d’une attestation de faisabilité avant les visites.
Étape 1 : Assainir vos comptes et soigner votre profil emprunteur
Cette étape sécurise votre scoring bancaire pendant le semestre qui précède la demande de crédit.
Nettoyez méthodiquement vos relevés. Supprimez tout découvert, rejet de prélèvement et commission d’intervention : le moindre incident dégrade automatiquement l’accès aux meilleurs taux. Soldez ou clôturez les crédits à la consommation et les facilités de paiement en plusieurs fois, qui amputent votre taux d’endettement. Suspendez strictement les dépenses à risque pour le scoring : jeux d’argent, paris en ligne, retraits d’espèces inhabituels ou répétés.
Mettez en place une épargne programmée le 5 ou le 10 de chaque mois, d’un montant fixe. Elle prouve votre capacité à supporter une mensualité régulière. Si vous êtes en période d’essai, attendez sa validation avant de solliciter un accord de principe.
Les établissements analysent scrupuleusement les relevés de l’ensemble des comptes sur 3 à 6 mois consécutifs pour évaluer le comportement financier.
— Ministère de l’Économie et des Finances
Étape 2 : Calculer votre capacité d’emprunt et activer les aides disponibles
Cette étape fixe votre budget plafond réel, assurance comprise, avant toute visite.
Appliquez la norme contraignante du Haut Conseil de Stabilité Financière (HCSF). Le taux d’effort est limité à 35 % des revenus nets, assurance emprunteur incluse. La durée maximale est de 25 ans, portée à 27 ans avec différé pour une vente en l’état futur d’achèvement ou un achat ancien avec au moins 10 % de travaux. Les banques disposent d’une marge de dérogation de 20 % de leur production trimestrielle, dont 70 % doit aller aux résidences principales et 30 % aux primo-accédants.
Prévoyez un apport personnel de 10 % à 20 % du prix : il couvre les frais d’acquisition et la garantie. Vérifiez votre reste à vivre après mensualité pour absorber les charges de propriétaire sans tension. Demandez une attestation de faisabilité ou un pré-accord chiffré à votre banque ou courtier : elle crédibilise vos offres.
| Dispositif | Repère clé 2026 |
|---|---|
| Prêt à Taux Zéro (PTZ) | Jusqu’à 50 % du projet selon revenus et zone, avec différé d’amortissement |
| Prêt Accession Action Logement | Jusqu’à 30 000 € à 1 % sur 25 ans max, pour salariés du privé |
| Frais d’acquisition | 7 % à 8 % dans l’ancien, 2 % à 3 % dans le neuf |
Étape 3 : Définir votre cahier des charges et cadrer le marché
Cette étape transforme votre budget en critères de recherche exploitables et protège du coup de cœur.
Classez vos critères en deux colonnes. Les rédhibitoires : localisation, étage, exposition, temps de transport. Les modulables : cuisine équipée, balcon, parking. Arbitrez entre surface et emplacement : la proximité des transports, écoles et bassins d’emploi préserve la valeur à la revente. Intégrez dès l’annonce les coûts récurrents annexes : taxe foncière, charges de copropriété de 20 € à 45 € par m² et par an, et abonnements.
Consultez la base Demande de Valeurs Foncières (DVF) de la Direction Générale des Finances Publiques pour voir les prix réels des ventes sur 5 ans par adresse et parcelle. Confrontez chaque annonce à ces références, pas au seul prix affiché. Pesez l’arbitrage ancien à rénover contre neuf clé en main : l’ancien permet une décote mais exige un chiffrage travaux, le neuf réduit les frais d’acquisition. Configurez des alertes multicritères et activez les agences de quartier pour capter les biens avant diffusion large.
Étape 4 : Visiter méthodiquement et décrypter le dossier technique
Cette étape détecte les défauts coûteux et alimente une négociation chiffrée.
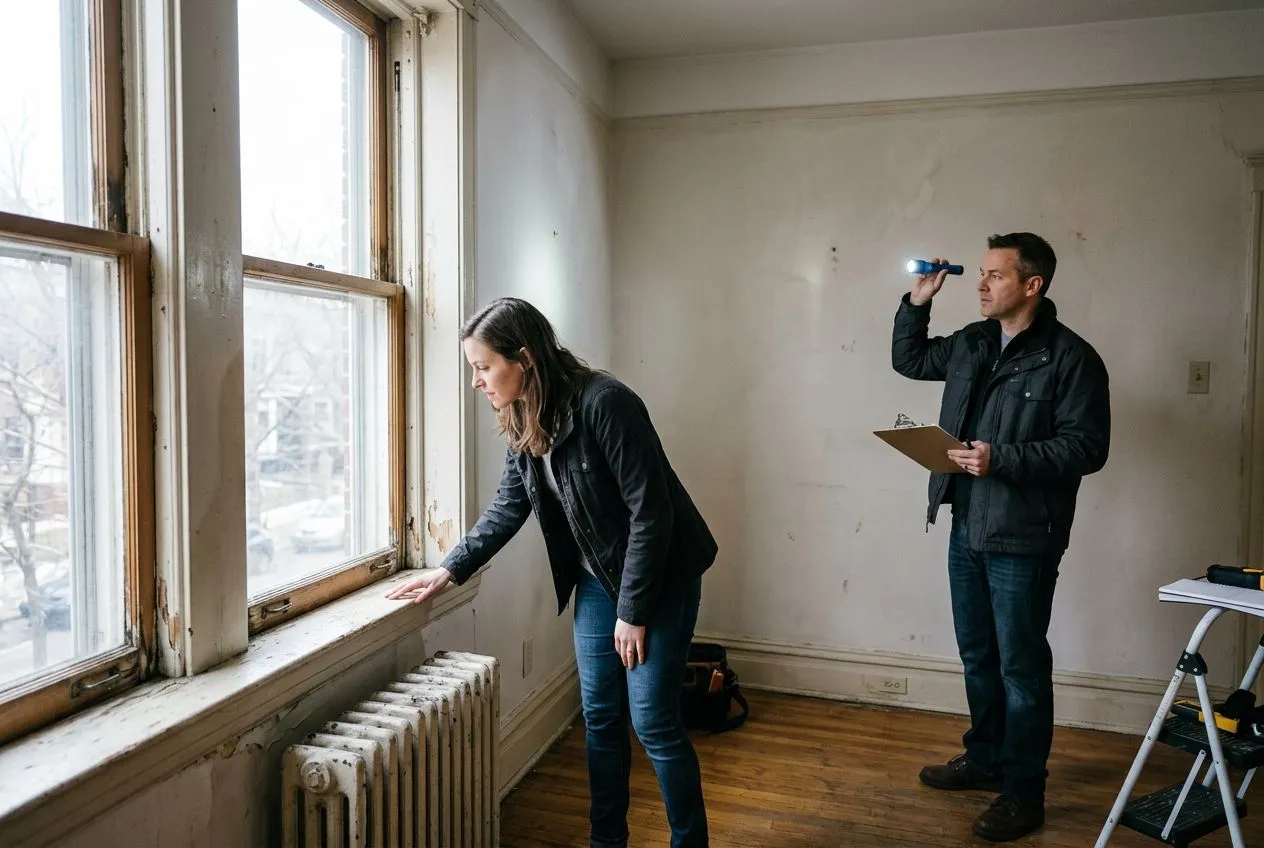
Appliquez une grille dès la première visite. Vérifiez structure, humidité, huisseries, ventilation, tableau électrique, pression et évacuation d’eau. Programmez une contre-visite à horaire différent pour juger luminosité et nuisances sonores. Faites-vous accompagner par un artisan ou maître d’œuvre lors de cette seconde visite pour obtenir des devis écrits immédiats.
Épluchez le Dossier de Diagnostic Technique (DDT) prévu à l’article L. 271-4 du Code de la construction : diagnostics gaz, électricité, plomb, amiante, termites, état des risques. Leurs validités vont de 6 mois à 10 ans et engagent la responsabilité du vendeur. Lisez l’étiquette du Diagnostic de Performance Énergétique (DPE) et, pour une maison en classe E, F ou G, exigez l’audit énergétique réglementaire obligatoire depuis le 1er avril 2023 pour F et G, étendu au E depuis le 1er janvier 2025.
En copropriété, demandez les 3 derniers procès-verbaux d’assemblée générale, le carnet d’entretien, la fiche synthétique et l’état du fonds de travaux loi ALUR à 5 % minimum du budget annuel. Ils révèlent les travaux votés et les appels de fonds à venir. Contrôlez enfin la conformité de l’assainissement, individuel ou collectif, pour écarter une mise aux normes urgente.
Étape 5 : Rédiger votre offre et négocier le prix
Cette étape formalise votre position d’acheteur sans vous exposer financièrement.
Rédigez une offre écrite précise : désignation du bien, prix net proposé, durée de validité et conditions. Limitez la validité à 5 à 10 jours ouvrés pour garder la main sur votre recherche. Insérez impérativement la condition suspensive d’obtention de prêt avec montant, durée et taux maximal toléré. Sans elle, vous restez engagé même en cas de refus bancaire.
Argumentez la décote sur des faits : références DVF, faiblesses du DPE, devis d’artisans datés. Joignez une attestation de confort financier de votre banque ou courtier pour certifier votre solvabilité. Respectez la règle légale : aucun versement avant le compromis n’est autorisé lors de l’offre, selon l’article L. 271-2 du Code de la construction.
Aucun versement d’argent ne peut être exigé lors de l’émission ou de l’acceptation d’une offre d’achat avant la signature notariée.
— Légifrance, Code de la construction et de l’habitation
Gérez les contre-propositions en gardant votre prix plafond. Une fois l’offre contresignée par le vendeur, l’accord sur la chose et le prix est scellé avant transmission au notaire. Les marges usuelles constatées par les Notaires de France sont de 3 % à 7 % du prix affiché, parfois plus de 10 % sur les biens très énergivores.
Étape 6 : Signer le compromis et finaliser la vente chez le notaire
Cette étape verrouille juridiquement l’opération et organise le financement jusqu’à la remise des clés.
Désignez votre propre notaire : son intervention ne génère pas de surcoût d’honoraires, les émoluments étant partagés. À la signature du compromis, versez le dépôt de garantie de 5 % à 10 % sur le compte séquestre du notaire. Laissez purger les droits de préemption urbain et les diagnostics.
Vous bénéficiez ensuite du délai de rétractation SRU de 10 jours calendaires à compter du lendemain de la notification, sans motif ni pénalité, avec restitution du séquestre sous 21 jours si vous vous rétractez. Passé ce délai, vous disposez de 45 à 60 jours pour obtenir le prêt selon la clause du compromis. Mettez les banques en concurrence et comparez les offres sur le TAEG et les conditions d’assurance.
À réception de l’offre de prêt, respectez le délai de réflexion Scrivener de 10 jours calendaires : vous ne pouvez la renvoyer signée qu’à partir du 11e jour. Le délai moyen entre compromis et acte authentique est de 3 à 4 mois. Prévoyez la visite pré-signature le jour de l’acte pour relever les compteurs et constater la libération des lieux. La signature de l’acte authentique déclenche le déblocage des fonds par la banque et la remise des clés.