Estimer son bien immobilier au prix réellement signé chez le notaire, la seule référence qui compte
Vous voulez vendre sans brader ni voir votre annonce s'éterniser ? En France, la seule référence qui compte face à un acheteur, sa banque et l'administration fiscale est le prix réellement signé chez le notaire, pas celui affiché en vitrine. Depuis le 24 avril 2019, cette donnée est accessible gratuitement à tous via la base Demande de valeurs foncières (DVF), le registre d'État des ventes actées.
Le prix en vitrine n’est pas le prix payé
Ce que cache un prix affiché
Combien vaut votre logement ? La réponse ne se trouve pas sur les portails d’annonces.
Un prix en vitrine est une prétention. Un prix signé est un fait. Entre les deux, la négociation rabote systématiquement l’affichage.
Selon le Conseil supérieur du notariat, cet écart oscille régulièrement entre 3 % et 7 % du prix initial selon la tension locale. Sur un bien affiché 300 000 euros, cela représente 9 000 à 21 000 euros d’écart. Vous basez votre estimation sur les annonces ? Vous partez déjà trop haut.
C’est un peu comme comparer l’étiquette en rayon et le ticket de caisse : seul le second dit ce que l’acheteur a vraiment payé.
Et qui a intérêt à afficher haut ? L’algorithme d’un simulateur qui s’alimente d’offres non vendues. Ou l’agence qui surévalue pour décrocher le mandat. Dans les deux cas, le biais vous est défavorable.
La valeur vénale, seule boussole opposable
Pourquoi s’obstiner à chercher le prix réel ? Parce que la loi ne reconnaît qu’un seul étalon.
La Direction générale des Finances publiques (DGFiP) définit la valeur vénale comme le prix auquel un immeuble aurait pu être négocié dans des conditions normales de marché à la date d’évaluation. C’est cette définition qui fait foi devant l’acquéreur, sa banque pour le prêt et le fisc pour le calcul des droits.
Ainsi, argumenter avec des ventes actées, c’est parler la même langue que l’évaluateur bancaire. En d’autres termes, vous sécurisez votre prix et vous réduisez les désillusions au moment de l’offre.
Et la question à vous poser est simple : préférez-vous une estimation flatteuse ou une estimation qui vend ?
Les registres de l’État ouverts à tous
DVF en open data : la carte des prix actés
Où trouver ces prix signés ? Dans DVF.
La base Demande de valeurs foncières, administrée par la DGFiP, a été ouverte au public le 24 avril 2019 en application du décret n° 2018-1350. Elle compile toutes les mutations à titre onéreux publiées par les notaires.
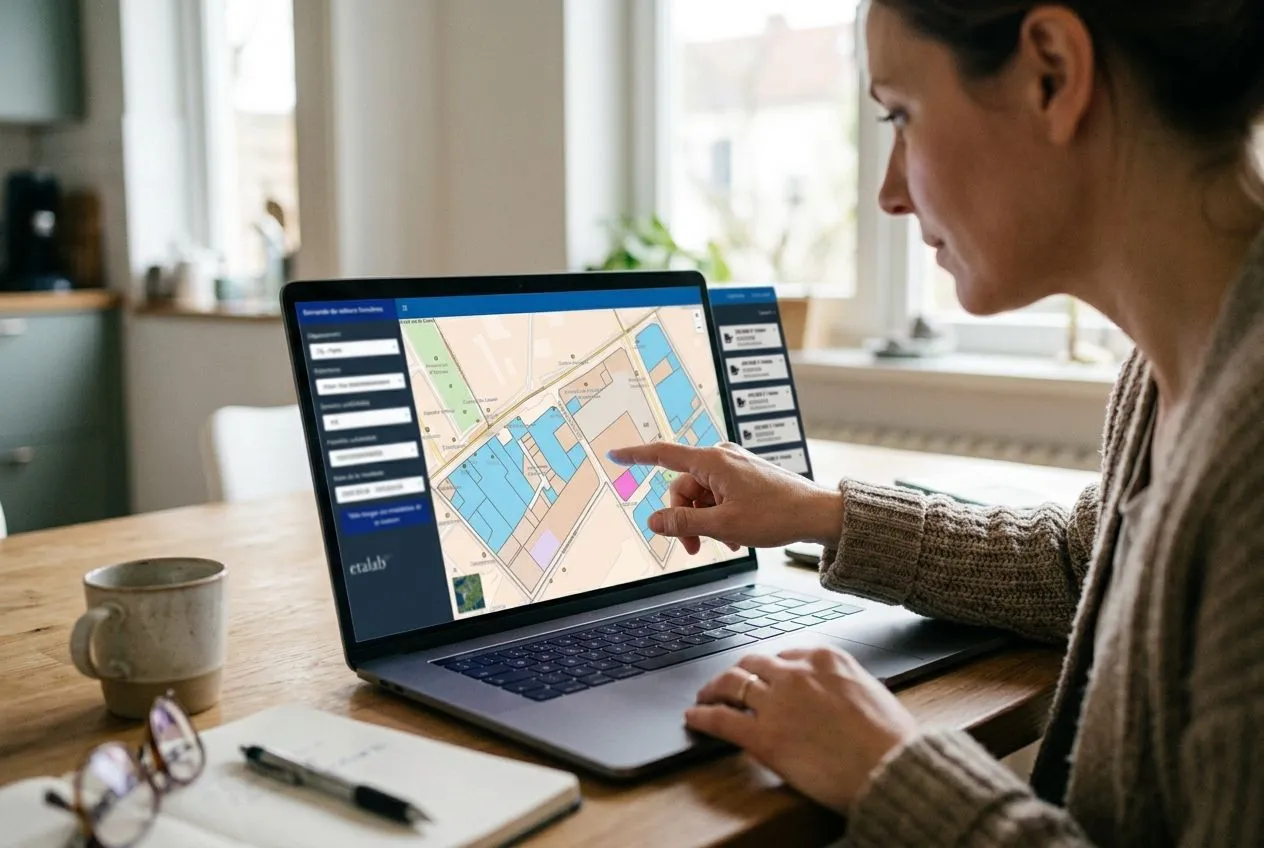
Concrètement, vous allez sur app.dvf.etalab.gouv.fr ou sur explore.data.gouv.fr. Vous zoomez sur votre commune, votre section cadastrale, votre parcelle. Vous cliquez. Vous voyez le prix, la date, la nature du bien et sa surface fiscale.
L’outil est gratuit, sans inscription, et couvre les cinq dernières années glissantes. Rappelons que c’est une donnée brute d’État, neutre et sans stratégie commerciale. Elle ne dépend d’aucun avis d’intermédiaire.
Patrim, le filtre confidentiel du fisc
Besoin d’affiner ? Il y a Patrim Usagers.
Accessible depuis votre espace particulier sur impots.gouv.fr, Patrim permet une recherche par critères : type de bien, surface, période, rayon géographique autour de votre adresse. Vous obtenez des comparables ciblés pour un motif personnel légitime, par exemple une future vente ou une succession.
L’accès est encadré par l’article L. 107 B du Livre des procédures fiscales. Il est plafonné à 50 consultations par usager et par période de trois mois, selon Service-Public.fr. Cela évite l’aspiration massive de données, mais suffit largement pour un particulier.
En résumé, DVF vous donne la carte, Patrim vous donne le filtre.
Trois angles morts à connaître avant de cliquer
La transparence a ses limites géographiques. DVF ne couvre pas le Bas-Rhin, le Haut-Rhin, la Moselle et Mayotte. Pourquoi ? Ces territoires relèvent du livre foncier, système local hérité. Pour ces départements, il faut interroger le service de publicité foncière compétent.
Deuxième limite : la fraîcheur. DVF est publiée deux fois par an, en avril et en octobre. Un acte signé en février n’apparaît qu’en octobre. Décalage moyen : 6 à 12 mois.
Troisième limite : la lecture brute trompe. Un prix DVF n’est pas toujours comparable tel quel. C’est tout l’enjeu de la section suivante.
Du chiffre brut à votre estimation défendable
Lire DVF sans se tromper de prix ni de mètres carrés
Un montant DVF n’est pas un prix “tout compris”.
Il correspond au prix net vendeur. Mais attention : si les honoraires d’agence étaient à la charge du vendeur, ils sont inclus dans le montant publié. Selon une étude de la Chambre des notaires de Paris, c’est le cas pour environ 34 % des lignes DVF. À l’inverse, les droits de mutation à titre onéreux, ce que l’on appelle frais de notaire, sont toujours exclus. Soit 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf. Ils ne doivent jamais entrer dans votre calcul au mètre carré.
Autre subtilité : le mobilier. Si la vente inclut une cuisine équipée ou des meubles valorisés séparément pour les droits, leur valeur est déduite du prix foncier affiché. Le montant DVF paraît alors minoré.
Et la surface ? C’est le piège le plus fréquent. DVF indique la surface réelle bâtie fiscale, mesurée d’un mur à l’autre par le cadastre. Ce n’est pas la surface loi Carrez, qui déduit cloisons, embrasures et parties sous 1,80 mètre. Comparer un prix DVF à une surface Carrez fausse votre ratio.
Enfin, méfiez-vous des mutations groupées. Un appartement vendu 210 000 euros avec cave et parking dans le même acte affiche un prix global unique. Le diviser par la seule surface habitable surestime mécaniquement le mètre carré. Il faut isoler chaque lot.
Corriger le retard de six mois
Comment rendre une donnée vieille de six mois pertinente aujourd’hui ?
Dans un marché qui bouge vite, un prix d’il y a un an n’est plus un prix. D’où l’intérêt des bases notariales professionnelles : BIEN en Île-de-France et Perval en province, alimentées chaque semaine, intègrent une vente six semaines seulement après l’acte authentique, selon le Conseil supérieur du notariat. Mais elles sont payantes et réservées aux professionnels.
Pour un particulier, la méthode consiste à actualiser vous-même. L’indice trimestriel Notaires-Insee des prix des logements anciens, publié par l’Insee, mesure l’évolution moyenne par zone.
Le calcul est simple. Prenez le prix d’un comparable vendu il y a 18 mois. Multipliez-le par l’évolution indicielle de votre secteur sur la période. Vous obtenez une valeur recalée au présent.
Concrètement, privilégiez les ventes de moins de 12 mois. Écartez les références de plus de 24 mois si les prix ont bougé. Et si vous êtes en période de hausse ou de baisse rapide, cette correction n’est pas une option : c’est une obligation.
Votre panier de comparables en cinq gestes
Alors, comment passer des données à votre prix ?
Constituez un panier de 5 à 10 ventes vraiment homogènes, dans un rayon restreint : même rue, même résidence, même époque de construction. Le Cerema, dans ses guides DVF+, recommande ce seuil et conseille d’écarter les prix suspects en deçà de 500 euros/m² ou au-delà de 25 000 euros/m², souvent atypiques.
Éliminez les valeurs extrêmes : ventes intrafamiliales, indivisions bradées, logements très dégradés. Elles tirent la moyenne vers le bas ou le haut.
Préférez le prix médian au mètre carré à la moyenne arithmétique. Le médian neutralise les distorsions. C’est votre prix étalon du micro-marché.
Puis ajustez. La Charte de l’expertise en évaluation immobilière pose les repères : une terrasse ou un balcon se pondère entre 30 % et 50 % de sa surface réelle. Un jardin se valorise de la même façon, pas à 100 %. Un parking ou un box se compte à part, à sa valeur unitaire locale.
Intégrez la valeur verte. Selon le Conseil supérieur du notariat, un logement classé F ou G au Diagnostic de performance énergétique (DPE), c’est-à-dire une passoire thermique, subit une décote de 5 à 15 % par rapport à un bien classé D. À l’inverse, étage élevé avec ascenseur, bonne orientation ou vue dégagée justifient une surcote de 3 à 10 %.
En d’autres termes, vous partez du marché, pas de votre affect. Vous corrigez le prix médian avec une grille objective. Vous multipliez par votre surface Carrez exacte. Vous obtenez une fourchette défendable, chiffrable et expliquable à l’acheteur comme à la banque.
Rappelons que l’objectif n’est pas de prédire le prix au euro près, mais de réduire l’incertitude. Une estimation ancrée sur des actes authentiques, nettoyée et actualisée, est la seule qui transforme les visites en offres.