Garantie loyers impayés, ce que votre contrat couvre vraiment et ce qu'il exclut
On imagine souvent la garantie loyers impayés comme un filet sans trous : un impayé survient, l'assureur paie. En pratique, les contrats posent des plafonds, imposent un calendrier strict et filtrent le dossier du locataire à l'euro près. Voici ce que couvre vraiment la GLI, et à quelles conditions elle vous indemnise.
Ce que la GLI prend en charge, et ce qu’elle laisse de côté
Le socle de base : loyers, charges et indemnités d’occupation
La GLI est une assurance privée souscrite par le bailleur pour sécuriser son revenu locatif. Son socle standard indemnise les loyers échus non réglés, les charges récupérables et les taxes locatives prévues au bail comme la taxe d’enlèvement des ordures ménagères. Elle couvre aussi les indemnités d’occupation dues quand le locataire se maintient dans les lieux après la résiliation du bail d’habitation. Dans certains contrats, les frais d’acte de commissaire de justice (ex-huissier), les honoraires d’avocat et les frais de procédure d’expulsion sont inclus dans le socle ou via la protection juridique adossée.
Ce qui relève presque toujours d’une option payante
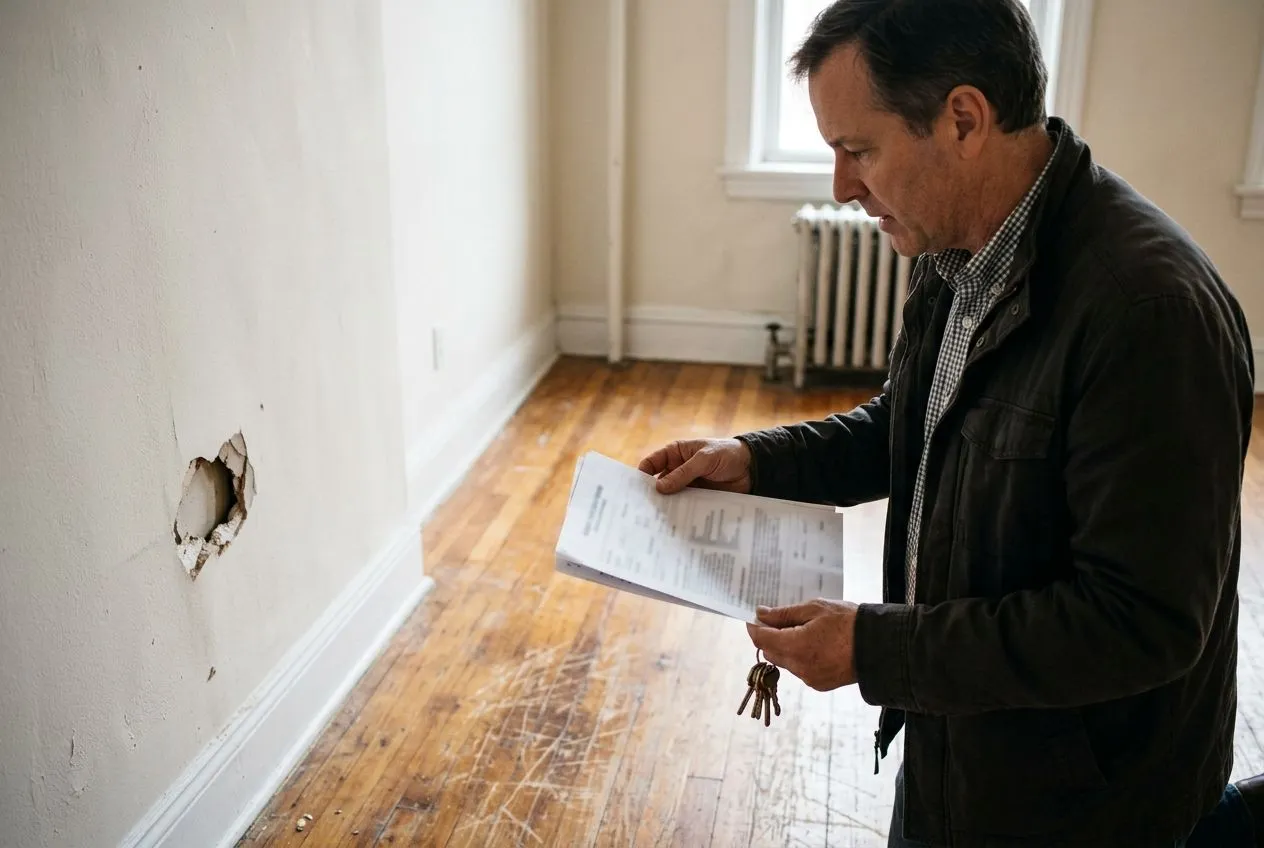
La réparation des dégradations immobilières, la compensation de la vacance locative après un départ ou la prise en charge des frais annexes (serrurier, garde-meubles) ne font pas partie de la couverture de base. Les bailleurs confondent souvent ces garanties optionnelles avec le socle standard. Si vous n’avez pas coché l’option dégradations, un sol arraché ou une cloison trouée restera à votre charge, même si les loyers impayés sont indemnisés.
Plafonds et fiscalité : les limites chiffrées
Même bien assuré, vous n’êtes pas remboursé sans limite. La plupart des contrats fixent un plafond global par sinistre, généralement entre 60 000 et 90 000 €, ou un plafond temporel de 24 à 36 mois d’indemnisation. Quelques offres sans limite de durée existent, contre une prime plus élevée qui se situe en moyenne entre 2,5 % et 4,5 % du loyer annuel charges comprises. Côté impôts, la prime est déductible à 100 % des revenus fonciers au régime réel, mais les indemnités perçues, elles, sont imposables au même titre que des loyers.
Un calendrier impératif qui conditionne le versement
Franchise et carence : deux mécanismes à ne pas confondre
La franchise est la part qui reste à votre charge lors de l’indemnisation. La carence est une période probatoire pendant laquelle la garantie ne s’applique pas. La franchise la plus fréquente est masquée : même dans les formules dites sans franchise, l’assureur déduit l’équivalent du dépôt de garantie sur la première ou la dernière mensualité versée. La carence, elle, s’applique surtout quand vous assurez un locataire déjà en place depuis plus de 15 à 20 jours : comptez 3 à 6 mois sans couverture. Si un impayé survient pendant ce délai, le contrat est résilié rétroactivement et aucune somme n’est due, la prime vous est simplement remboursée.
Relances et déclaration : le formalisme sous peine de déchéance
Le contrat impose un enchaînement précis. Dès 15 jours de retard, vous devez adresser une relance écrite au locataire. Sans régularisation à 30 jours, une mise en demeure par lettre recommandée avec accusé de réception devient obligatoire. Vient ensuite la déclaration de sinistre à l’assureur, à effectuer dans un délai contractuel strict de 30 à 60 jours. L’article L113-2 du Code des assurances autorise l’assureur à opposer une déchéance de garantie en cas de déclaration tardive, s’il démontre que ce retard lui a causé un préjudice. En d’autres termes, un oubli de courrier peut annuler toute indemnisation.
Le décalage de trésorerie à anticiper
Même quand le dossier est complet et déclaré à temps, le premier virement n’arrive pas immédiatement. Le délai d’instruction repousse le premier déblocage à 3 ou 4 mois après le premier impayé. Si vous dépendez du loyer pour rembourser un crédit, prévoyez cette période sans rentrée.
Le dossier du locataire : un contrôle qui ne pardonne pas
Les seuils de solvabilité et de stabilité exigés
L’assureur n’indemnise que si le locataire était éligible au jour de la signature. Le critère central est le taux d’effort : les revenus nets mensuels doivent représenter au moins 2,85 à 3 fois le loyer charges comprises, soit 33 % à 35 % maximum. La stabilité professionnelle pèse tout autant. Les contrats privilégient les CDI hors période d’essai, les fonctionnaires titulaires et les retraités. Les profils en CDD, intérim, auto-entreprise, indépendant récent ou intermittent font l’objet d’exigences beaucoup plus lourdes : bilans comptables, attestations spécifiques, chiffre d’affaires sur plusieurs exercices. Un dépassement du ratio de quelques euros suffit à rendre le dossier non assurable.
Le piège du contrat déclaratif
C’est le point le plus risqué. Sur le marché coexistent deux modèles. Le contrat avec agrément préalable (ou certifié) fait valider le dossier par l’assureur ou son courtier au moment de la souscription, pour environ 20 à 25 €. Le contrat déclaratif, lui, se contente de votre déclaration : l’assureur encaisse les cotisations sans vérifier les pièces. Le contrôle n’intervient qu’au moment du sinistre. Ainsi, vous pouvez payer pendant des mois une prime pour une couverture qui n’existe pas. Au premier impayé, la cellule contentieuse audite chaque justificatif et la moindre anomalie entraîne la nullité de la garantie.
Comment sécuriser le dossier en amont
Les motifs de rejet les plus fréquents sont connus : avis d’imposition incomplet (il manque une page), pièce périmée, incohérence entre contrat de travail et bulletins de salaire, attestation employeur non datée. Les assureurs vérifient l’authenticité via le filigrane 2D-Doc, le site impots.gouv.fr et parfois un appel direct à l’employeur. Pour neutraliser ce risque, exigez un dossier complet dès l’entrée et privilégiez un contrat avec agrément. Cette validation initiale fige l’éligibilité et évite toute contestation ultérieure, même si la situation du locataire évolue ensuite.
Cadre juridique, dégradations et arbitrage final
L’interdiction de cumuler GLI et caution
L’article 22-1 de la loi du 6 juillet 1989 interdit de cumuler une GLI et une caution solidaire d’une personne physique pour un même logement. La sanction est directe : l’acte de caution est nul, le garant est libéré. Une seule exception existe : le logement loué à un étudiant ou à un apprenti. Le bail doit par ailleurs être juridiquement irréprochable pour que la garantie s’active. Il doit comporter une clause résolutoire rédigée conformément à la loi et, en colocation, une clause de solidarité et d’indivisibilité signée par tous les colocataires. Depuis la loi Kasbarian-Bergé de 2023, le délai laissé au locataire pour régulariser après un commandement de payer est passé de deux mois à six semaines avant que le juge puisse constater la résiliation.
Les dossiers incomplets ou comportant des pièces non conformes constituent le premier motif de refus d’indemnisation opposé par les assureurs lors d’un contrôle a posteriori.
— Litige.fr
Dégradations : pourquoi le remboursement reste partiel
Quand l’option est souscrite, elle ne couvre que l’immobilier inamovible : sols, carrelage, plâtrerie, sanitaires fixés. Le mobilier, la literie et l’électroménager amovible d’une location meublée sont exclus. L’indemnisation subit ensuite deux abattements. D’abord, le dépôt de garantie est déduit d’office. Ensuite, la grille de vétusté s’applique : 6 % à 10 % de décote par an sur le montant des travaux. Sans factures de réfection récentes, l’abattement forfaitaire atteint souvent 50 % de la valeur à neuf. Les plafonds sont en plus limités, généralement entre 7 000 et 10 000 € par sinistre. Enfin, sans état des lieux d’entrée et de sortie contradictoires conformes au décret du 30 mars 2016, ou sans constat de commissaire de justice, la garantie ne peut pas être déclenchée.
Quelle protection choisir selon votre situation
Le risque d’impayé dans le parc privé reste contenu, entre 1 % et 3,5 % selon l’ANIL, mais son impact dépend de votre endettement. Trois boucliers s’offrent à vous. La GLI privée reste la plus complète dans les zones tendues, à condition d’obtenir l’agrément du dossier et d’accepter son coût annuel. Visale, le dispositif gratuit d’Action Logement, couvre jusqu’à 36 mensualités dans la limite de 1 940 € en Île-de-France et 1 575 € ailleurs, mais il s’adresse surtout aux moins de 30 ans et aux salariés en mobilité et impose des plafonds de loyer. La caution d’une personne physique est gratuite mais aléatoire : sa solvabilité peut se dégrader et son recouvrement exige une action judiciaire longue, qui coûte à elle seule entre 2 000 et 4 000 € sans garantie. Des cautions privées payées par le locataire (type Garantme, Cautioneo) offrent une voie intermédiaire pour les profils atypiques, sans coût pour vous. Votre arbitrage dépend donc de votre dépendance au loyer pour payer le prêt, du type de bien et du profil ciblé : pour un studio étudiant, Visale ou une caution familiale suffit souvent ; pour un trois-pièces en zone tendue avec un emprunt élevé, une GLI avec agrément reste plus sûre.