Studio ou grand logement, le rendement locatif brut ne dit pas tout de la rentabilité réelle
Studio contre appartement familial : le rendement ne dit pas tout de la rentabilité réelle. Dans les métropoles françaises, la petite surface loue **18,28 euros du mètre carré** quand la moyenne plafonne à 14,21 euros. Mais cet écart facial se consomme en charges, vacance et réparations avant d’arriver sur votre compte.
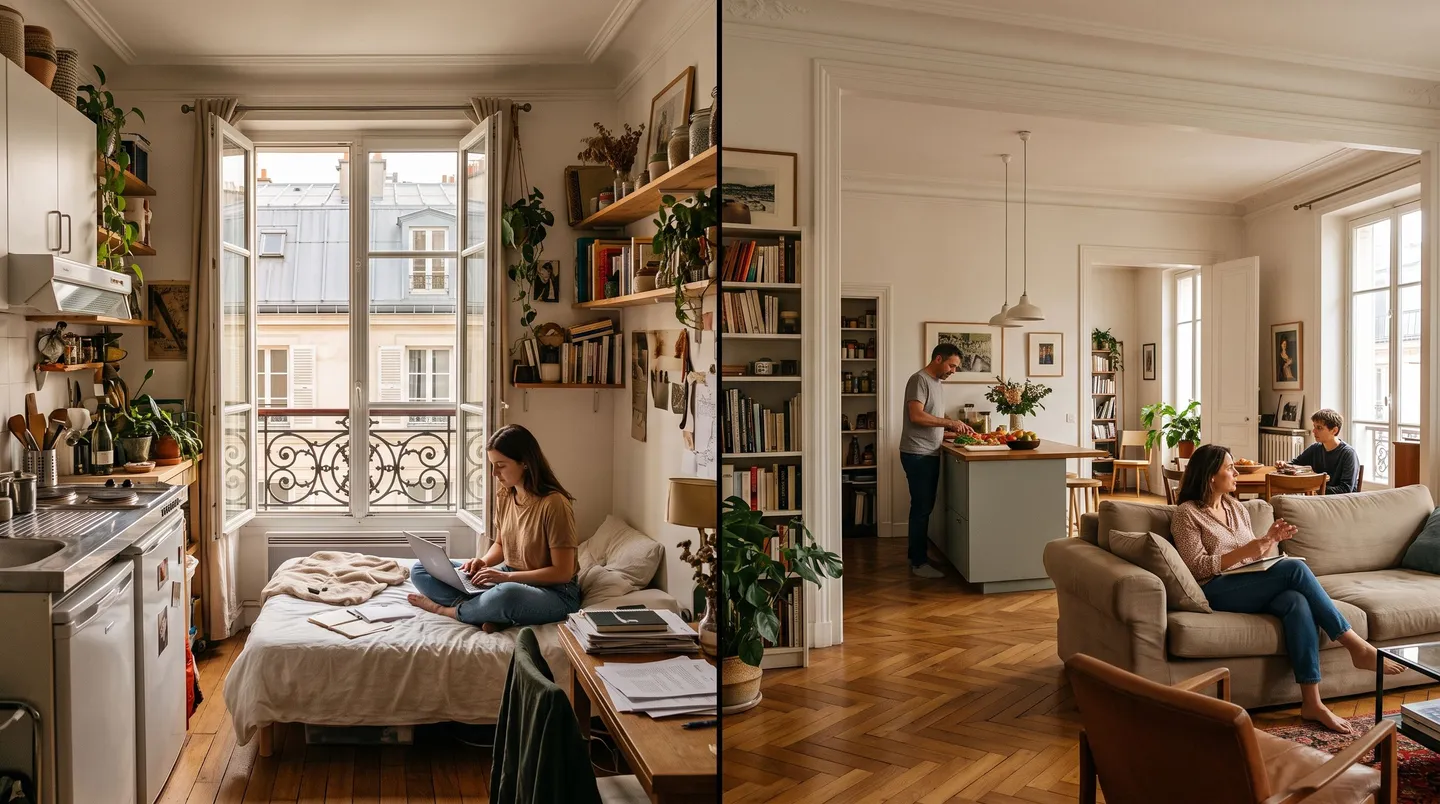
Ticket d’entrée et valorisation : deux marchés qui ne s’adressent pas au même acheteur
La première différence ne se joue pas au rendement mais à la porte d’entrée financière et à la façon dont le marché valorise le mètre carré.
Un seuil d’accès qui dessine le profil de l’investisseur
Le studio séduit d’abord parce qu’il rend l’investissement possible sans mobiliser toute la capacité d’endettement. Un bien de moins de 25 m² s’acquiert encore sous la barre de 100 000 euros dans les villes moyennes, là où un trois-pièces dépasse 220 000 euros en médiane selon Insee. Cet écart divise par deux le montant emprunté et l’apport exigé par la banque. Il permet à un primo-investisseur de rester sous le plafond d’endettement de 35 % sur 25 ans fixé par le Haut Conseil de Stabilité Financière. Il laisse aussi une marge pour un second achat plus tard. Les données de l’ANIL rappellent d’ailleurs que 65 % des bailleurs privés ne détiennent qu’un seul lot. Le choix du ticket modeste n’est pas un détail, il conditionne l’effet de levier et la possibilité de diversifier.
Acheter moins cher ne veut pas dire acheter plus de surface, car le mètre carré du studio se paie plus cher dans le même immeuble
— Notaires de France et Insee, indices des prix du logement ancien
Le prix au mètre carré masque un effet d’échelle inverse
À surface égale, le grand logement revient moins cher à l’achat. Les indices Notaires-Insee mesurent un surcoût de 15 à 25 % au mètre carré pour un studio par rapport à un appartement familial dans le même secteur. L’investisseur paie une prime à la petitesse, liée à la rareté et à la demande soutenue des primo-accédants. Le T3 ou T4 bénéficie à l’inverse d’un coût moyen dilué. Pour un budget de 220 000 euros, l’arbitrage se résume souvent à un grand logement ou deux petites surfaces. La seconde option mutualise le risque locatif sur deux baux et deux quartiers. La première maximise la surface patrimoniale acquise. Cette arithmétique pèse directement sur la plus-value potentielle au mètre carré lors de la revente.
Liquidité patrimoniale : revendre vite ou revendre cher
La petite surface se revend généralement plus vite. Son vivier d’acheteurs combine investisseurs et ménages primo-accédants à la recherche d’un premier toit. Cette double demande fluidifie la cession, surtout en centre-ville et en zone universitaire. Le grand logement s’adresse à une clientèle plus étroite, familiale, dépendante d’un crédit plus lourd et d’un projet de vie. Le délai de commercialisation s’allonge mécaniquement. La durée moyenne de détention avant arbitrage, entre 12 et 15 ans selon le Conseil Supérieur du Notariat, confirme que la liquidité n’est pas accessoire. Elle sécurise la sortie en cas de changement de stratégie ou de besoin de trésorerie.
Tableau comparatif d’entrée
| Critère | Petite surface (studio, T1 < 25 m²) | Grand logement (T3, T4) |
|---|---|---|
| Ticket médian | Inférieur à 100 000 euros | Supérieur à 220 000 euros |
| Prix au mètre carré | 15 à 25 % plus élevé que le T3 | Prix décoté, effet d’échelle |
| Public acheteur à la revente | Investisseurs + primo-accédants | Familles, second-accédants |
| Diversification avec 220 000 € | 2 lots possibles | 1 lot unique |
| Liquidité | Élevée, rotation rapide du marché | Plus faible, délais plus longs |
Rendement facial et rentabilité encaissée : l’écart qui se resserre
Le loyer au mètre carré fait briller le studio sur le papier, mais les charges fixes rattrapent une partie de l’avantage dès la première année d’exploitation.
Un loyer au mètre carré structurellement plus élevé
L’Observatoire Clameur constate au quatrième trimestre 2025 un loyer moyen de 18,28 euros par mètre carré pour un studio contre 14,21 euros pour l’ensemble des appartements. Cette prime de plus de 25 % tient à l’usage intensif de la surface et à la tension sur les petites typologies. Elle se traduit par des rendements bruts souvent compris entre 5,5 et 7,5 % dans les agglomérations dynamiques, contre 3,5 à 5,0 % pour les T3 et T4 d’après les synthèses de l’ANIL. Le calcul brut divise simplement le loyer annuel par le prix d’achat. Il ignore les décaissements obligatoires. Il surestime donc la performance du studio si on s’arrête là.
Le prix du mètre carré loué décroît à mesure que la surface augmente, ce qui crée un rendement brut facial plus élevé pour les petites surfaces
— Observatoire Clameur, données du quatrième trimestre 2025
Des charges fixes qui pèsent plus lourd sur les petites assiettes
Les charges de copropriété, la taxe foncière et l’assurance propriétaire non occupant ne sont pas proportionnelles au loyer. Elles amputent 1,5 à 2,0 points de rendement brut sur un studio, contre 0,8 à 1,2 point sur un logement familial selon les comptes du logement de l’Insee. Un ascenseur, un gardien ou une rénovation de toiture se répartissent au tantième, mais grèvent davantage un loyer de 500 euros qu’un loyer de 1 100 euros. La taxe foncière, calculée sur la valeur locative cadastrale, représente elle aussi une part plus importante du revenu d’une petite surface. Le grand logement absorbe mieux ces frais fixes grâce à une assiette de loyer globale plus consistante. Son cash-flow net devient plus lisible et moins volatil d’une année sur l’autre.
Le net réel, seul juge de la performance
Une fois les charges non récupérables, les taxes et les provisions pour travaux déduites, l’écart de rentabilité se réduit nettement. Le studio conserve souvent un léger avantage facial, mais il le paie en instabilité. Le T3/T4 affiche une rentabilité nette plus prévisible et plus régulière. L’investisseur qui finance son bien à crédit doit regarder le reste à vivre après échéance d’emprunt. Un rendement brut de 7 % qui se transforme en 4,5 % net après charges et vacance n’a pas la même valeur qu’un 4,5 % brut devenu 3,8 % net sans à-coups. La comparaison exige donc de raisonner en euros encaissés par an, pas en pourcentage affiché à l’achat.
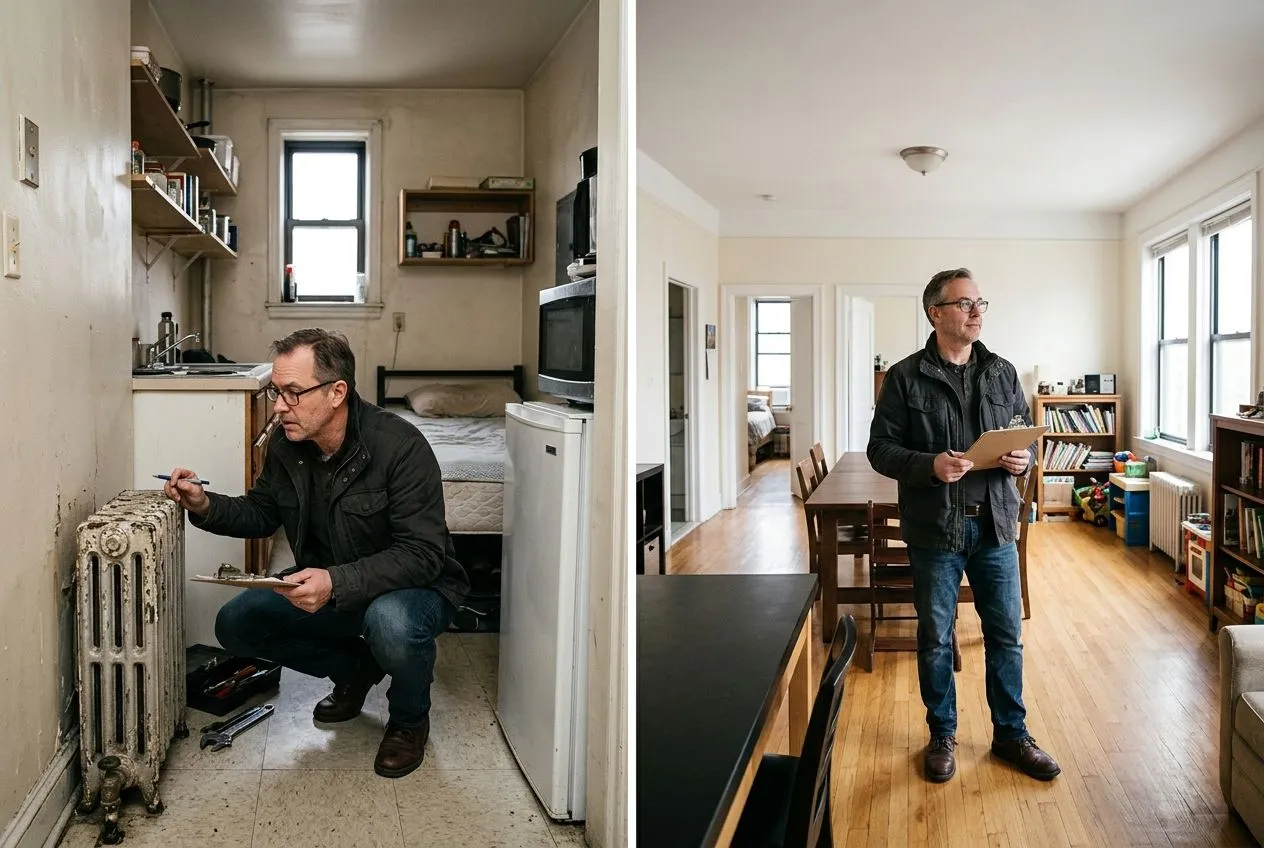
Rotation, vacance et gestion : le coût caché du turnover
La durée d’occupation change tout, car chaque départ de locataire déclenche une cascade de frais et de jours sans loyer.
Une occupation deux fois plus courte en studio
Les baux de petites surfaces tournent vite. L’Observatoire Clameur mesure une durée médiane de 730 jours pour un studio, contre plus de 1 009 jours pour un trois-pièces. L’OLAP affine le constat à Paris : 39,5 mois d’occupation pour un T3 et 47,5 mois pour un T4 et plus. Les occupants de studios sont majoritairement étudiants ou jeunes actifs mobiles, qui quittent le logement pour un emploi ou un couple. Les familles en grand logement s’ancrent pour des raisons scolaires et professionnelles. Sur dix ans, un studio subit en moyenne cinq périodes de transition, contre deux à trois pour un T3. Chaque intervalle, même court, pèse sur le taux d’occupation effectif.
La vacance frictionnelle s’accumule
Le délai pour retrouver un locataire reste plus court pour un studio, mais sa fréquence annule l’avantage. L’OLAP relève 60 jours de vacance moyenne pour un studio, contre 78 jours pour un T3 et 96 jours pour un T4. Rapporté à dix ans d’exploitation, le cumul atteint près de 300 jours d’inoccupation pour le studio contre 160 à 200 jours pour le grand logement. Chaque mois vacant représente une perte sèche de loyer pendant que le crédit, la copropriété et la taxe foncière continuent de courir. Les ménages de grands appartements privilégient la stabilité, avec plus de 60 % restant plus de trois ans selon l’Insee. Cette sédentarité lisse les revenus et sécurise le plan de financement.
Frais d’agence et remise en état : l’addition de chaque rotation
Chaque relocation facturée par un professionnel déclenche des honoraires encadrés par la loi ALUR. Le décret plafonne ces frais à 12,10 euros par mètre carré en zone très tendue, 10,09 euros en zone tendue, 8,07 euros ailleurs, plus 3,03 euros pour l’état des lieux. Pour un studio de 20 m² en zone très tendue, la mise en location coûte plus de 300 euros à chaque rotation, à la charge partagée du bailleur. Un investisseur qui relouer tous les deux ans paie cette facture deux fois plus souvent qu’un bailleur de T3. S’y ajoutent les frais de gestion courante, 6 à 9 % des encaissements bruts selon l’ANIL, et le budget de remise en état entre un demi-mois et un mois de loyer par cycle pour peintures, joints et petit mobilier. Les emménagements répétés accélèrent l’usure. Le grand logement, occupé longtemps et entretenu par ses habitants, exige nettement moins d’heures de gestion et de provisions.
Solvabilité et cadre réglementaire : sécuriser le revenu dans la durée
Le risque ne se mesure pas seulement au loyer facial, il se mesure à la solidité de la garantie et à la conformité du bien aux règles énergétiques et fiscales.
Impayés : deux profils de risque très différents
Le locataire de studio présente souvent des revenus modestes, mais des garanties robustes. La caution parentale solidaire et la garantie gratuite Visale d’Action Logement couvrent 36 mensualités d’impayés et deux mois de dégradations. Le montant absolu du loyer reste contenu, ce qui limite l’impact d’un retard de paiement. Le locataire de grand logement affiche à l’inverse des revenus plus élevés, souvent un double salaire en contrat à durée indéterminée, et un taux d’effort médian proche de 28 % selon l’Insee. Le risque est plus rare, mais plus lourd. Un impayé sur un T4 à 1 200 euros crée immédiatement un trou de trésorerie face à l’échéance de prêt. Les procédures d’expulsion, qui durent entre 18 et 24 mois dans le parc privé d’après l’ANIL, se révèlent plus longues lorsqu’elles concernent des familles avec enfants protégées par la trêve hivernale. Détenir deux studios au lieu d’un grand logement dilue le risque d’impayé sur deux baux distincts.
DPE et décence énergétique : la petite surface n’est plus pénalisée
La loi Climat et Résilience interdit à la location les logements classés G depuis le 1er janvier 2025, puis F en 2028 et E en 2034. Les studios de moins de 40 m² ont longtemps été surclassés en passoire thermique à cause du poids forfaitaire de l’eau chaude sanitaire. L’arrêté du 25 mars 2024 a relevé les seuils pour les logements de moins de 40 m², permettant à 140 000 petites surfaces de sortir du statut indécent selon le ministère de la Transition écologique. Cet ajustement sécurise l’exploitabilité des studios bien situés, à condition de vérifier l’étiquette réelle après correction. Les grands logements, moins affectés par ce biais, restent soumis au calendrier général. Dans les deux cas, anticiper les travaux de copropriété devient un critère de choix aussi important que le rendement.
Fiscalité : amortir en meublé ou effacer du revenu en nu
Le régime fiscal fait basculer l’arbitrage selon la tranche d’imposition. La petite surface s’exploite idéalement en location meublée non professionnelle au régime réel, qui autorise l’amortissement comptable de l’immeuble et du mobilier. Ce mécanisme permet d’effacer fiscalement les loyers pendant de longues années, sans plafond global. Le grand logement en location nue relève des revenus fonciers, plus taxés, mais qui ouvrent le déficit foncier imputable à hauteur de 10 700 euros par an, porté à 21 400 euros pour les rénovations énergétiques. Un investisseur fortement imposé qui achète un T3 dégradé à rénover peut ainsi réduire son impôt sur le revenu. La voie hybride, la colocation meublée dans un T4, combine loyers mutualisés au mètre carré et amortissement en LMNP. Elle doper le rendement du grand logement, au prix d’une gestion plus proche de celle d’un studio.
Arbitrage selon votre profil : budget, temps et fiscalité dictent le choix
Le bon choix dépend moins du bien que de l’investisseur, de son horizon et de sa disponibilité opérationnelle.
Le studio pour le cash-flow immédiat avec un budget contenu
La petite surface s’adresse à l’investisseur qui dispose de moins de 150 000 euros d’apport et de capacité d’emprunt, cherche un revenu rapide et accepte une gestion active. Elle performe dans les hypercentres universitaires et métropoles en tension, en meublé, avec une demande locative constante. Elle exige en contrepartie une discipline stricte : provisionner chaque année un demi-mois de loyer, anticiper les honoraires ALUR et organiser les visites entre deux baux. Sans cette rigueur, le rendement brut s’évapore en frais. La liquidité à la revente et la mutualisation sur deux lots constituent ses meilleurs atouts patrimoniaux.
Le grand logement pour la stabilité et la tranquillité de gestion
Le T3/T4 convient à l’investisseur patrimonial qui privilégie la sédentarité des locataires et la prévisibilité du cash-flow. Il réduit le turnover, lisse la vacance et limite les interventions techniques. Il s’adresse aussi aux foyers fortement fiscalisés capables de financer des travaux et d’imputer un déficit foncier. Sa rentabilité brute plus modeste se compense par des charges mieux absorbées et des baux longs. L’option colocation meublée permet de concilier stabilité de l’actif et optimisation du loyer, à condition de respecter les règles de décence et de colocation à baux séparés.
Trois questions pour trancher sans vous tromper
Interrogez d’abord votre temps disponible : pouvez-vous gérer cinq relocations en dix ans ou préférez-vous deux baux longs. Mesurez ensuite votre tranche marginale d’imposition : le LMNP au réel valorise le studio, le déficit foncier valorise le grand logement avec travaux. Vérifiez enfin la conformité énergétique : éligibilité DPE après arrêté de mars 2024 et calendrier de rénovation de la copropriété. Le Haut Conseil de Stabilité Financière rappelle que l’endettement reste capped à 35 % sur 25 ans, ce qui peut imposer le studio comme point d’entrée avant d’arbitrer vers le familial. Dans tous les cas, comparer le revenu net encaissé après vacance et frais, pas le seul pourcentage brut affiché à la signature.