L'amortissement en LMNP gomme l'impôt sur des années de loyers
L'amortissement permet au loueur en meublé au régime réel de déduire chaque année une part de la valeur de son bien sans rien débourser. Ce mécanisme efface souvent l'impôt sur les loyers et les prélèvements sociaux pendant de longues années, à condition d'en respecter les règles de calcul et de plafond.
L’amortissement, une charge fictive au cœur du LMNP
Une déduction qui ne sort pas de trésorerie
En location meublée, il faut distinguer deux types de charges. Les charges décaissables provoquent une sortie d’argent réelle : intérêts d’emprunt, assurance, taxe foncière, frais de gestion ou de copropriété. L’amortissement fonctionne différemment. Il constate comptablement la perte de valeur théorique d’un actif qui s’use avec le temps, sans aucun paiement. Vous déduisez ainsi une quote-part du prix de votre bien et de son mobilier de vos loyers bruts, tout en conservant l’intégralité du cash encaissé en banque.
Un avantage réservé au régime réel
Cette déduction n’existe qu’en régime réel d’imposition, dans la catégorie des Bénéfices Industriels et Commerciaux (BIC). Si vous relevez du micro-BIC, vous bénéficiez d’un abattement forfaitaire automatique et ne pouvez pas amortir. Pour rester Loueur en Meublé Non Professionnel (LMNP), vous devez aussi respecter les deux conditions de l’article 155, IV du Code général des impôts : vos recettes locatives annuelles ne dépassent pas 23 000 euros ou n’excèdent pas vos autres revenus d’activité. Au-delà, vous basculez en Loueur en Meublé Professionnel (LMP), un statut distinct.
L’effet concret sur l’impôt
En s’imputant sur le résultat d’exploitation, l’amortissement neutralise la base imposable. Il efface à la fois l’impôt sur le revenu selon votre tranche marginale et les prélèvements sociaux de 17,2 %. Le résultat fiscal devient nul ou très faible, alors que le flux de trésorerie reste positif. C’est l’écart entre le résultat comptable et l’encaissement réel qui crée l’intérêt patrimonial du LMNP au réel, par rapport à la location nue imposée en revenus fonciers sans amortissement.
Comment se calcule la base amortissable
Le terrain ne s’amortit jamais
Première étape obligatoire : isoler la valeur du terrain d’assiette. Le sol ne s’use pas, il ne se déprécie pas. La doctrine fiscale (BOI-BIC-AMT-10-20) l’exclut donc de tout amortissement. Il n’existe pas de barème légal, la quote-part se détermine selon le marché local. En pratique, les professionnels retiennent 10 % à 25 % du prix d’achat en province et en zone périurbaine, et 30 % à 40 % dans les secteurs très denses comme Paris, les hypercentres ou la Côte d’Azur. Une méthode courante consiste à soustraire le coût de reconstruction à neuf de la valeur vénale totale.
Le bâti se décompose par composants
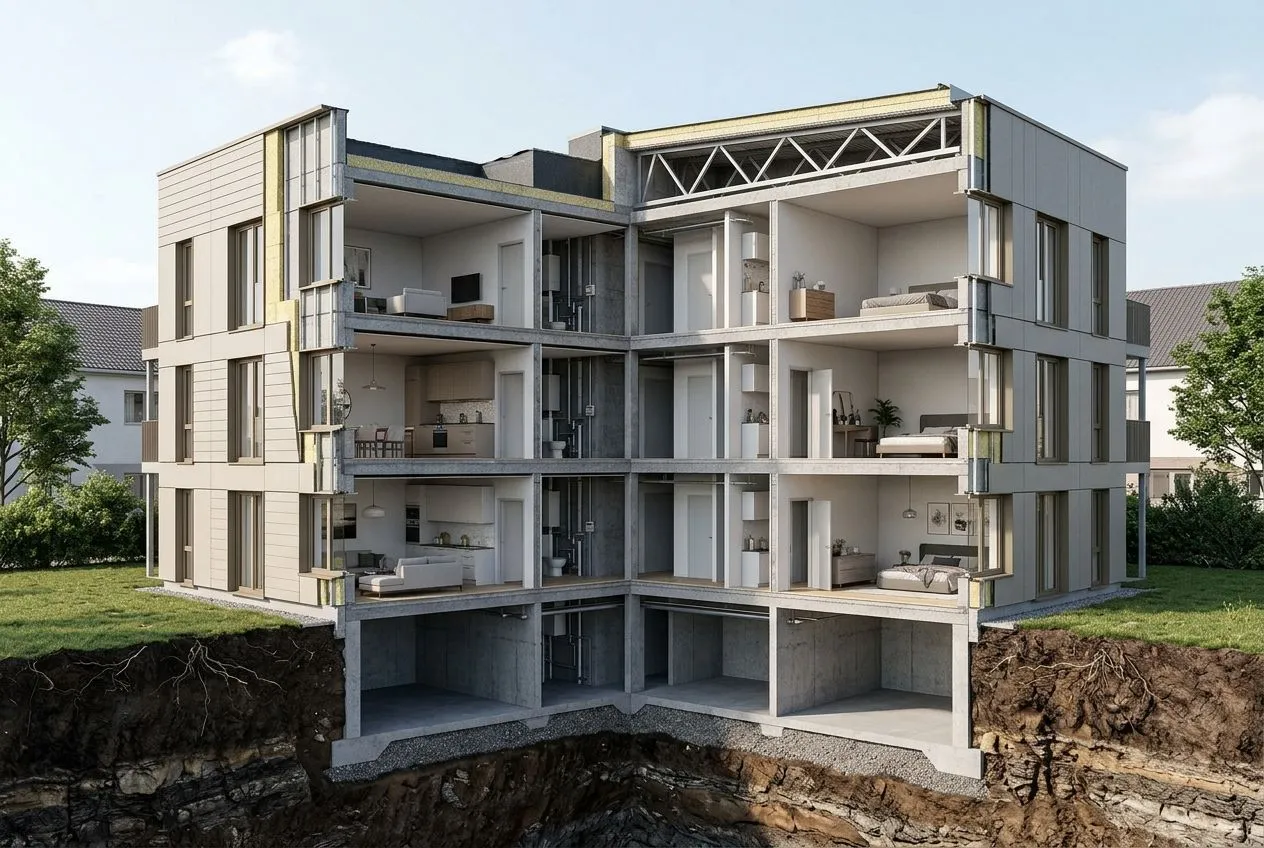
Vous ne pouvez pas amortir un immeuble en bloc sur une durée unique. Le Plan Comptable Général impose la méthode par composants, validée par l’administration. La valeur du bâti (prix d’achat hors terrain) se ventile en plusieurs postes, chacun avec sa durée d’usage et son taux linéaire :
| Composant | Part de la valeur bâtie | Durée d’amortissement | Taux annuel |
|---|---|---|---|
| Gros œuvre (structure, maçonnerie) | 40 à 60 % | 50 à 80 ans | 1,25 % à 2 % |
| Toiture, étanchéité, façades | 10 à 15 % | 20 à 30 ans | 3,3 % à 5 % |
| Installations techniques (électricité, plomberie, chauffage) | 15 à 20 % | 15 à 25 ans | 4 % à 6,67 % |
| Agencements intérieurs (cloisons, revêtements, peintures) | 10 à 20 % | 10 à 15 ans | 6,67 % à 10 % |
Cette architecture permet de concentrer l’amortissement sur les premières années. Par exemple, pour un bien à 200 000 euros dont 40 000 euros de terrain, les 160 000 euros de bâti génèrent une dotation annuelle d’environ 4 000 à 5 500 euros selon la ventilation retenue.
Mobilier, travaux et frais d’acquisition
Le mobilier obligatoire (les 11 équipements listés par le décret n° 2015-981 pour qualifier un meublé : literie, plaques de cuisson, réfrigérateur, vaisselle, etc.) s’amortit à part, sur 5 à 10 ans, soit 10 % à 20 % par an. Les travaux suivent une logique binaire : la simple réparation d’entretien qui maintient le bien en état passe en charge immédiate, tandis que les travaux qui modifient la consistance ou apportent une amélioration durable s’immobilisent et s’amortissent. Pour les frais d’acquisition (droits d’enregistrement, émoluments de notaire, commission d’agence), vous avez le choix : les déduire en totalité l’année d’achat ou les intégrer au coût d’entrée et les amortir au même rythme que le bâti.
Un amortissement plafonné qui se met en réserve
La règle qui empêche de créer un déficit
L’article 39 C du Code général des impôts pose un verrou : l’amortissement ne peut ni créer ni aggraver un déficit. Concrètement, la dotation déductible de l’année est plafonnée au bénéfice résiduel.
Le montant des dotations aux amortissements ne peut excéder la différence entre les loyers acquis et les charges afférentes à l’immeuble.
— BOFiP, BOI-BIC-AMT-20-40-10-20
L’ordre d’imputation est strict. On déduit d’abord les charges réelles (intérêts, taxe, charges de copropriété). L’amortissement ne s’impute qu’ensuite, à concurrence du solde positif. S’il n’y a pas de bénéfice, il n’y a pas d’amortissement déductible cette année-là.
Le stock d’amortissements réputés différés
La fraction non déductible n’est pas perdue. Elle devient un Amortissement Réputé Différé (ARD) et alimente une réserve fiscale. Ce stock est reportable sans limite de durée, à la différence des déficits d’exploitation issus des charges réelles, reportables seulement 10 ans sur les futurs bénéfices LMNP de même nature. Quand les intérêts d’emprunt diminuent ou que les loyers augmentent, le bénéfice réapparaît. Vous puisez alors dans votre réserve d’ARD pour l’effacer à nouveau. Ce mécanisme explique pourquoi un bien financé à crédit affiche souvent 15 à 20 ans de résultat fiscal à zéro.
Régime réel ou micro-BIC : l’arbitrage financier
Le choix se fait au calcul. Le micro-BIC applique un abattement forfaitaire sans justificatif : 50 % pour la location meublée longue durée (plafond de 77 700 euros de recettes), 30 % seulement pour les meublés de tourisme non classés depuis la loi Le Meur de 2024 (plafond de 15 000 euros). Le régime réel déduit les charges réelles + l’amortissement. Dès que ce total dépasse l’abattement forfaitaire, le réel l’emporte.
Dans la pratique, le réel avec amortissement représente 70 % à 100 % des loyers bruts les 15 premières années. Rester au micro-BIC par simplicité revient alors à payer de l’impôt et 17,2 % de prélèvements sociaux sur la moitié de vos loyers, alors que le résultat au réel aurait été nul.
| Situation | Micro-BIC (50 %) | Régime réel avec amortissement |
|---|---|---|
| Loyers : 12 000 € | Base imposable : 6 000 € | Charges 7 000 € + amortissement 5 000 € = 12 000 € de déductions |
| Impôt + prélèvements | Dus sur 6 000 € | Résultat fiscal : 0 €, impôt : 0 € |
Revendre après avoir amorti : la nouvelle donne et la sécurisation
Depuis le 15 février 2025, les amortissements s’ajoutent à la plus-value
Jusqu’en 2024, le LMNP cumulait un double avantage : déduire les amortissements des loyers sans les réintégrer à la revente. La plus-value se calculait sur le prix d’achat d’origine. L’article 84 de la loi de finances pour 2025 a mis fin à cette asymétrie, en modifiant l’article 150 VB du Code général des impôts.
Pour toute cession à compter du 15 février 2025, le prix d’acquisition retenu est diminué des amortissements déduits. La formule devient : Plus-value = Prix de cession - (Prix d’acquisition - amortissements déduits + travaux non amortis). La base taxable augmente donc mécaniquement. La réponse ministérielle à la députée Sophie Mette de mars 2026 a confirmé la portée rétroactive : tous les amortissements passés, même antérieurs à 2025, sont à réintégrer si vous vendez après cette date.
Le bouclier de la durée de détention reste intact
Bonne nouvelle : la cession reste soumise au régime des plus-values des particuliers, plus favorable que celui des professionnels. Les abattements pour durée de détention s’appliquent toujours. L’exonération totale d’impôt sur le revenu (19 %) est acquise après 22 ans de détention, celle des prélèvements sociaux (17,2 %) après 30 ans. Au total, le taux facial de 36,2 % s’efface avec le temps.
Cela change la stratégie patrimoniale. L’amortissement reste un outil de décalage d’impôt très puissant pendant la détention, mais il invite à penser la sortie : conserver longtemps pour activer les abattements, transmettre par donation (qui purge la plus-value), ou envisager un démembrement.
Tenir un dossier inattaquable
L’avantage fiscal se mérite par la rigueur déclarative. Dès la mise en location, vous devez vous immatriculer via le guichet unique de l’INPI pour obtenir un numéro SIRET dans les 15 jours. Chaque année, vous déposez une liasse fiscale n° 2031 et ses annexes 2033-A à 2033-G.
Deux tableaux sont essentiels : le 2033-C qui liste chaque immobilisation, sa valeur d’origine et son amortissement, et le tableau de suivi SUIV39C qui trace le stock d’ARD (ligne 318 pour la dotation différée de l’année, ligne 350 pour les ARD imputés). Oublier ce suivi peut faire perdre le droit de déduire le stock plus tard. De même, une sous-évaluation manifeste du terrain ou un amortissement trop rapide du gros œuvre expose à un redressement. L’administration dispose de trois ans pour contrôler la sincérité du plan. En pratique, l’appui d’un expert-comptable et l’adhésion à un Organisme de Gestion Agréé (OGA) sécurisent les clés de ventilation et évitent les pénalités.