Négociation immobilière, oubliez la règle des -10 % et visez la vraie remise du marché
Vous avez repéré le bon bien et vous hésitez sur le montant à proposer ? En France, 9 ventes sur 10 se concluent après une remise moyenne de 4,8 %, mais cette moyenne cache des écarts du simple au double selon le type de bien et sa localisation. La bonne négociation ne se lit pas dans un pourcentage magique : elle se déduit du temps passé en ligne, du rythme des visites et de la situation réelle du vendeur.
Le pourcentage fixe est un piège qui coûte le bien
Oubliez la règle des -10 % glissée à l’oreille lors d’un dîner. Cette décote forfaitaire n’existe nulle part dans les statistiques.
La moyenne nationale tourne autour de 5 %, pas de 10 %
En France, la remise moyenne accordée par le vendeur s’établit à 4,8 % du prix affiché, selon le Réseau Laforêt. L’Observatoire LPI confirme une moyenne structurelle autour de 5,0 % sur 15 ans, avec une fourchette récente entre 4,8 % et 5,2 %. Autrement dit, proposer -10 % sans raison revient à se placer deux fois au-dessus du marché. En d’autres termes, vous signalez que vous n’avez pas regardé le marché.
Une maison ne se négocie pas comme un appartement
L’écart est net. La marge moyenne atteint 5,7 % pour les maisons contre 4,1 % pour les appartements, d’après le Baromètre Laforêt. Pourquoi ? La maison porte seule son risque : toiture, isolation, chaudière, assainissement. L’acheteur intègre ces incertitudes dans son prix. En copropriété, les charges sont mutualisées et l’état du bâti mieux encadré. Cela implique que la même décote ne s’applique pas au même type de bien.
À Paris on gratte 3 %, en zone détendue on respire
L’hétérogénéité territoriale est décisive. Sur les marchés très tendus comme Paris et sa première couronne, la marge moyenne ne dépasse pas 3,2 % à 3,4 %, contre 5,4 % en province, selon le Baromètre LPI-SeLoger. Dans certaines zones rurales ou détendues, la marge peut monter à 7-8 %. C’est un peu comme un marché de fruits : quand les cageots sont pleins, vous discutez le prix ; quand il n’en reste qu’un, vous le payez.
Rappelons que l’offre agressive sans justification n’est pas neutre. Elle vexe. Le vendeur lit souvent une proposition trop basse comme un manque de respect pour son patrimoine, et coupe court. Plus de dialogue, plus de rattrapage.
Le compteur de l’annonce dit quand appuyer
Le calendrier de mise en vente est votre meilleur allié. Il objective votre audace.
Les 30 premiers jours sont une période de grâce intouchable
Pendant le premier mois, le vendeur est confiant. L’effet nouveauté joue à plein. Résultat : 85 % des offres sous le prix affiché sont immédiatement rejetées sans contre-proposition pour un bien en ligne depuis moins de 30 jours, selon Meilleurs Agents. Négocier fort à ce stade, c’est s’exclure tout seul. En revanche, poser une question sur le nombre de visites hebdomadaires vous en dit plus qu’un long discours.
Le cap des 90 jours installe l’usure
Le délai moyen de vente atteint désormais 101 jours au niveau national. Au-delà de 60 à 90 jours sans offre ferme, la probabilité d’une négociation finale entre 5 % et 10 % augmente nettement, notent les Notaires de France. Le bien s’abîme dans l’esprit des acheteurs. Pas de contre-visite ? Peu de visites ? Prix inchangé malgré le temps qui passe ? Le marché envoie un signal : le prix ne passe pas.
Concrètement, interrogez l’agent : depuis quand le bien est-il en ligne, combien de visites par semaine, quels retours ? L’absence de contre-visites est un thermomètre fiable.
Mandats multiples et baisses successives trahissent la fébrilité
Un indice discret mais puissant : le mandat. Les annonces en mandat simple partagées entre plus de trois agences affichent une décote finale supérieure de 2,3 points à celles en mandat exclusif, selon la FNAIM. Multiplication des vitrines, prix parfois divergents : le vendeur cherche de l’air. Autre signal : l’historique des baisses de prix. Si le prix a déjà reculé deux fois, le propriétaire a entamé son atterrissage. Votre marge n’est plus théorique, elle devient audible.
Négocier avec des faits, pas avec des sentiments
La situation du vendeur et l’état technique du bien font le prix. Votre offre doit les traduire en euros, pas en impressions.
Le prêt relais, la succession et la mutation créent l’urgence
Tous les vendeurs n’ont pas la même horloge. Un prêt relais dure au maximum 24 mois. Dès le douzième mois, près de 73 % des emprunteurs concèdent une remise significative pour solder leur crédit, sous la pression des intérêts intercalaires, selon la Banque de France. Une indivision à plus de trois héritiers ? Le taux d’acceptation d’offres à -5 %/-8 % est supérieur de 28 % à la moyenne. Une mutation avec date de prise de poste ? Le cycle moyen passe sous 75 jours et la flexibilité gagne 3 à 5 points.
À l’inverse, la vente de confort, sans contrainte, ne lâche rien. Comment le savoir sans être indiscret ? Posez la question autrement : “Quel est le projet derrière la vente ?” L’agent répondra. Mais attention : ne jamais instrumentaliser la difficulté ni critiquer la décoration ou le mode de vie. L’affect bloque tout. L’empathie, elle, ouvre.
Le DPE et l’audit transforment les travaux en décote opposable
C’est votre argument massue. Les logements anciens classés F ou G subissent une décote moyenne de 13 % à 14 % par rapport à un bien classé D, selon Meilleurs Agents. Et pour cause : la loi Climat et Résilience interdit déjà la location des G depuis le 1er janvier 2025, et interdira celle des F au 1er janvier 2028. Un investisseur intègre cette vacance locative programmée.
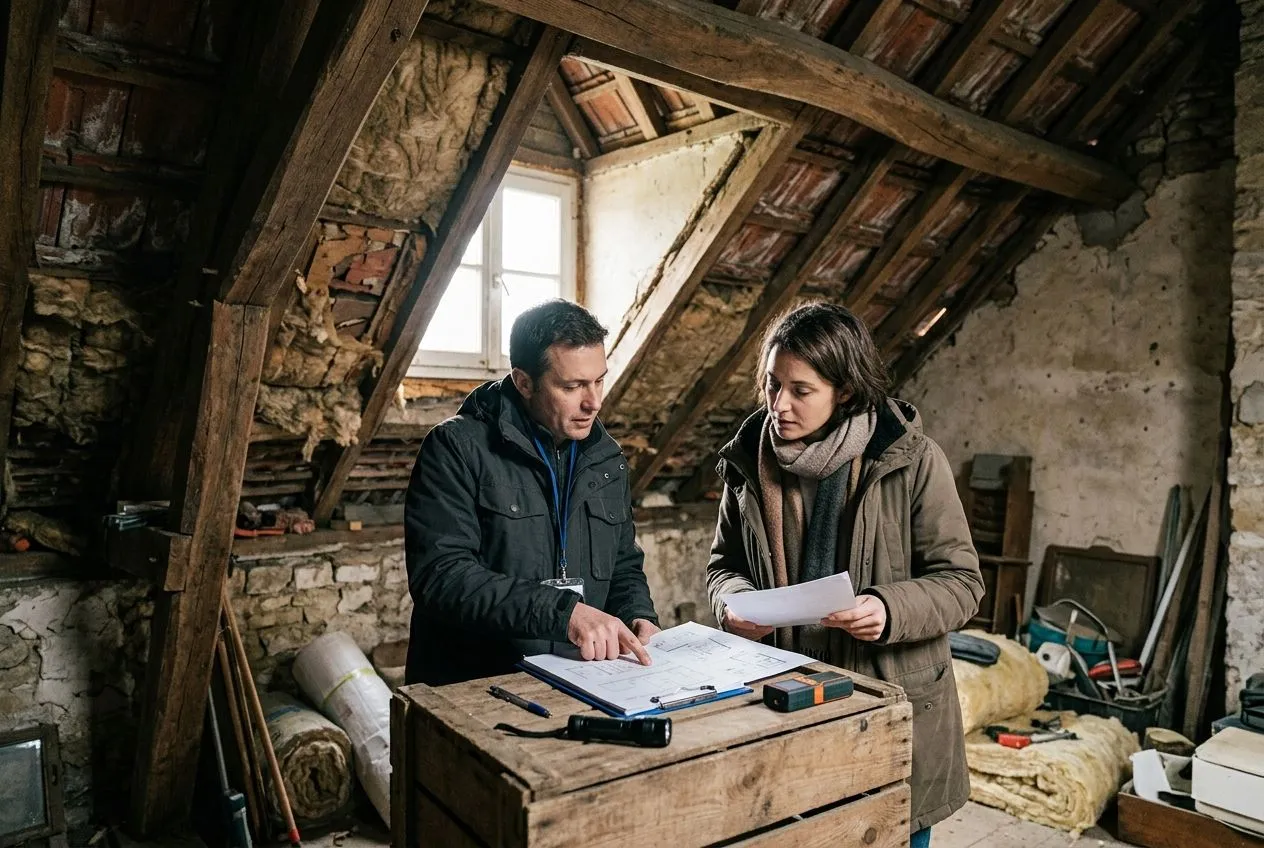
Ne restez pas sur une appréciation subjective. Exigez l’audit énergétique obligatoire pour les monopropriétés E, F et G : il détaille deux parcours chiffrés pour atteindre au moins la classe B. Ce montant est opposable. Par exemple, un audit à 38 000 euros pour sortir du statut de passoire thermique justifie, euro pour euro, votre ajustement. Ajoutez deux devis d’artisans pour l’électricité ou la toiture. En copropriété, épluchez les trois derniers procès-verbaux d’assemblée générale : un ravalement avec isolation ou une réfection de toiture votée représente entre 4 % et 9 % du prix d’acquisition, selon l’Agence Nationale de l’Habitat. Face à une addition posée sur la table, le vendeur ne voit plus une attaque, mais un calcul.
L’offre chirurgicale verrouille le bien sans le braquer
Une offre orale ne vaut rien. Seule l’offre écrite compte. Elle doit désigner précisément le bien, le prix net vendeur, les conditions suspensives (dont l’obtention de prêt) et sa durée de validité. Fixez 5 à 8 jours. Pourquoi si court ? Pour éviter que votre proposition ne serve de levier pour faire monter un concurrent.
Rappelons la règle d’or : selon l’article 1583 du Code civil, la vente est parfaite dès accord sur la chose et le prix. Une fois votre offre contresignée sans réserve, le vendeur ne peut plus accepter une offre plus haute. En revanche, vous, acheteur non professionnel, gardez 10 jours de rétractation après le compromis (article L271-1, loi SRU). Et surtout, ne versez rien à ce stade : l’article 1589-1 frappe de nullité tout versement exigé avec l’offre.
Dernier levier, décisif : l’attestation de faisabilité bancaire. Un dossier pré-validé par banque ou courtier augmente de 35 % le taux d’acceptation d’une offre même remisée, selon le Conseil Supérieur du Notariat. Dans un marché où le crédit reste regardé à la loupe, une offre à -4 % avec financement solide passe devant une offre à -2 % sans garantie. En résumé, la solidité rassure plus que la flatterie.